
Aegon heeft recentelijk de premies voor haar overlijdensrisicoverzekeringen fors verlaagd en dat is niet alleen erg interessant voor mensen die een overlijdensverzekering moeten afsluiten, maar ook voor iedereen die de afgelopen jaren een overlijdensverzekering heeft gesloten.
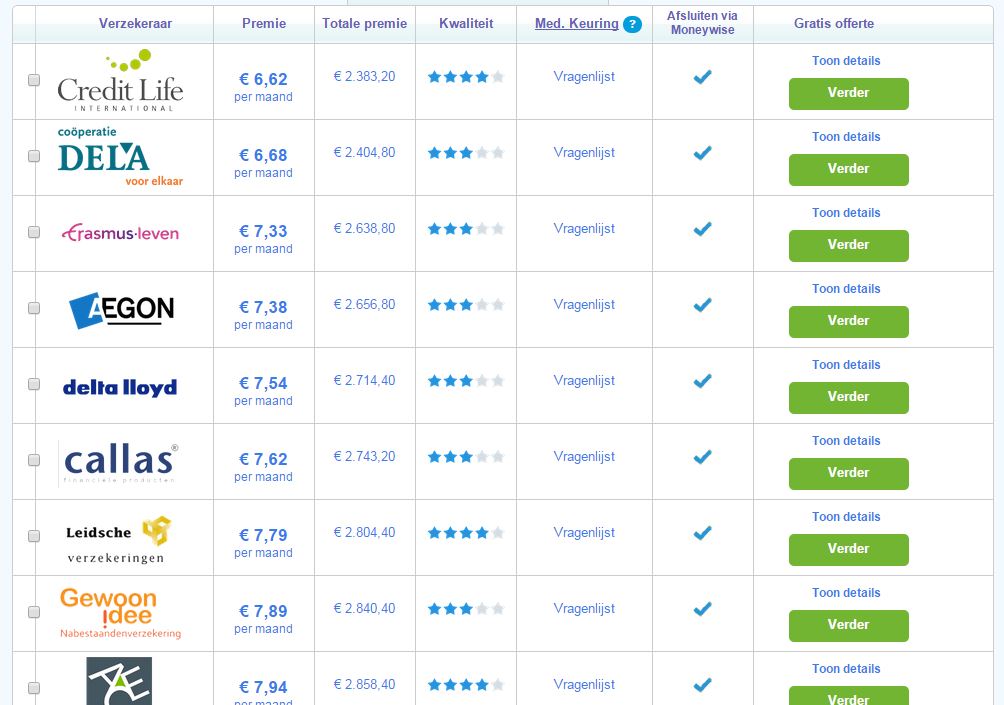
De premieverlaging van Aegon zorgt ervoor dat ze in veel gevallen in de top 5 van de goedkoopste verzekeraars terechtkomen. Binnen deze top 5 is Aegon de enige echt grote verzekeraar tussen minder bekende namen als Credit Life, Callas en TAF. Voor consumenten die graag verzekerd willen zijn bij een grote bekende verzekeraar is Aegon dus een welkome aanvulling in het rijtje goedkope verzekeraars.
Premieverlaging van 35%
De premie voor een 35-jarige man die gedurende 30 jaar een bedrag van € 100.000 wil verzekeren, is gedaald van € 11,38 naar € 7,38. Dit is een premieverlaging van 35%. De goedkoopste verzekeraar in dit voorbeeld is Credit Life met een premie € 6,62. In onderstaand voorbeeld ziet u een overzicht van de goedkoopste verzekeraars.
Overlijdensriscoverzekeringen worden steeds goedkoper
De premieverlaging van Aegon is de zoveelste in een paar jaar tijd. De laatste jaren zijn de premies voor deze levensverzekeringen met ongeveer 70% gedaald en de consument is hierbij de lachende derde. Dat geldt in ieder geval voor mensen die nu voor het eerst een overlijdensrisicoverzekering afsluiten.
Oversluiten levensverzekering
Maar ook als u jaren geleden een overlijdensverzekering heeft afgesloten, is het zeer de moeite waard om te onderzoeken of u dezelfde dekking niet voor een veel lagere premie kunt krijgen.
MoneyWise heeft speciaal voor mensen met een bestaande overlijdensrisicoverzekering een oversluitmodule ontwikkeld, waarin u binnen enkele tellen kunt zien hoeveel premie u kunt besparen. Voor veel mensen loopt de besparing op tot tientjes in de maand en over de gehele looptijd gaat het om duizenden euro’s. Dat is wel heel erg snel verdiend, want het oversluiten van een levensverzekering is niet veel werk. Via MoneyWise regelt u dat online in een paar dagen tijd!
2 reacties
Ik heb een lineair dalend aanvullend nabestaandenpensioen van NN(oud RVS) waarmee na overlijden een lijfrente (van de waarde op dat moment) tot uitkering komt.
Zonder eerst bedragen te noemen heb ik een vraag: Is het i.v.m. de veel lagere premie zinvol om over te gaan op een overlijdensrisicoverzekering? Ik heb begrepen dat het verzekerde bedrag hiervan in één keer wordt uitgekeerd en dat daarna de belastingdienst elk jaar om de hoek komt om vermogensbelasting te innen. Klopt dat?
Als er bij overlijden een bedrag vrijkomt waarvoor een lijfrente moet worden aangekocht geeft u te maken met de fiscale spelregels voor een nabestaandenlijfrente of pensioen. De uitkeringen zijn belast op basis van de inkomsten belasting.
Als u een normale overlijdensrisicoverzekering heeft dan komt er een bedrag in één keer beschikbaar waarmee de begunstigde kan doen en laten wat hij wil. De premie mag niet worden afgetrokken van de inkomsten belasting en de uitkering is netto. Wordt de uitkering op een spaarrekening gezet dan is het inderdaad vermogen en betaalt men 1,2% vermogensrendementsheffing. Maar dat is altijd nog minder dan de inkomsten belasting over een lijfrente uitkering.
Ik ben persoonlijk liefhebber van een normale overlijdensrisicoverzekering omdat het veel goedkoper en veel gemakkelijker is. Ik kan niet inschatten hoe het er voor u uitziet omdat ik uw situatie niet ken.
Met vriendelijke groet,
Rob van Lingen
Deze artikelen zijn mogelijk ook interessant
 Overlijdensrisicoverzekering
Overlijdensverzekering voor huurders. Verstandig, maar het kan goedkoper.
 Overlijdensrisicoverzekering
Gratis stoppen met roken cursus en duizenden euro's premie besparen
 Overlijdensrisicoverzekering
Ook bestaande overlijdensrisicoverzekering niet meer verplicht voor NHG hypotheek