We krijgen regelmatig vragen van klanten op ons weblog. Uiteraard beantwoorden we alle vragen maar sommige zijn zo interessant dat we er meteen maar een artikel over schrijven. Deze keer een vraag over lijfrente en erfbelasting.
De vraag is: Ik heb een lijfrente bankspaarrekening waarop een flink bedrag is gestort. Ik ontvang hier 20 jaar lang elke maand een uitkering van. Ik weet dat deze uitkering overgaat naar mijn vrouw als ik kom te overlijden. Moet zij over deze uitkering erfbelasting betalen? Dat lijkt me niet eerlijk want ze moet ook inkomsten belasting betalen. Hoe zit dat?
Uitkering is vrijgesteld van erfbelasting Als u zou komen te overlijden, dan valt het saldo van de lijfrenterekening, in de nalatenschap. Evenals een lijfrenteverzekeringen( behalve een oud regime lijfrente, zie verder op in het artikel) en een pensioenuitkering is het saldo op een bancaire lijfrenterekening vrijgesteld van erfbelasting.
Maar let op: wel gevolgen voor de vrijstelling Hoewel het saldo van een lijfrente bankspaarrekeningen is vrijgesteld van erfbelasting, kan het toch leiden tot een heffing van erfbelasting. Een gedeelte van de waarde komt namelijk in mindering op de erfbelasting vrijstellingen van uw partner. Dit wordt ook wel imputatie genoemd.
Uw partner kan door het overlijden van de andere partner recht hebben op pensioenuitkeringen, lijfrente-uitkeringen en/of periodieke uitkeringen uit een goudenhanddrukstamrecht. De helft van de waarde van deze aanspraken komt in mindering op de vrijstelling voor de erfbelasting. We noemen dat imputatie.
De fiscus bepaalt de waarde van de uitkering aan de hand van de volgende omrekeningstabel. Het uitkeringsbedrag wordt vermenigvuldigd met een leeftijdsfactor.
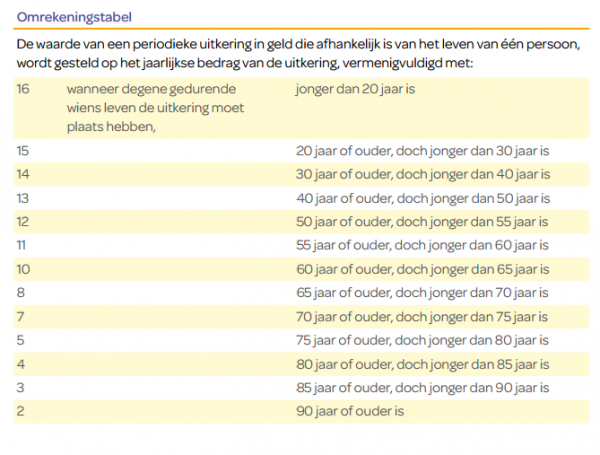
Bij de bepaling van de waarde van pensioen, lijfrente en/of periodieke uitkering wordt rekening gehouden met een aftrek van latente inkomstenbelasting van 30%. Dit betekent dat 30% van het bedrag niet wordt meegenomen in het bepalen van de waarde.
Voorbeeld Erik en Monique zijn getrouwd. Erik overlijdt en Monique krijgt na zijn overlijden een lijfrente uitkering via banksparen van € 12.000 per jaar. Monique is 50 jaar. Volgens de leeftijdstabel moet haar uitkering worden vermenigvuldigd met factor 12.
Vrijstelling erfbelasting voor een partner bedraagt € 636.180. De gekapitaliseerde waarde pensioenuitkering:
De uitkering is 12 x € 12.000= € 144.000 De latente inkomstenbelasting bedraagt 30% x € 144.000 = € 43.200 Dan hou je over een bedrag van € 100.800
De imputatie is ½ van € 100.800 is € 50.400. Restant van de vrijstelling is dan € 585.780
De rest van de nalatenschap is dus tot een bedrag van € 585.780 vrijgesteld van erfbelasting.
Kind erft lijfrente Erft een kind de lijfrente dan is er geen sprake van een imputatieregeling en blijft de vrijstelling voor een kind dus intact.
Kapitaal oud regime lijfrente wel erfbelasting
Bent u de begunstigde op een oud regime lijfrente polis en valt door overlijden van de verzekerde een lijfrente kapitaal vrij? Dan bent u wel erfbelasting verschuldigd. Omdat u over de uitkeringen ook inkomsten belasting moet betalen mag u het kapitaal dat u erft met 30% verlagen (belastinglatentie).
bron: reaal
39 reacties
Als u een een uitkering aankoopt dan staat die uitkering en dus ook de rente voor de uitkeerrekening vast. Als u een gouden handdruk uitkering aankoopt vanaf leeftijd 65 en voor 20 jaar vast zet, kan de de uitkering dus niet hoger worden. Als u nog geen 65 jaar bent, kunt u er voor kiezen om kortere looptijden te kiezen voor de uitkering en dan steeds een nieuwe looptijd te kiezen voor de volgende uitkering, op die manier kunt u wel profiteren van een eventueel hogere rente.
Je kunt alle rentes voor gouden handdruk banksparen vergelijken op onze site.
Als u nog vragen heeft, belt u ons dan gerust. We denken graag mee.
Met vriendelijke groet,
Jeroen Wolfsen
Je mag deze polissen inderdaad samenvoegen en daar straks een overbrugging mee aankopen. Hierbij ga ik er dan vanuit dat je na 2006 geen premie meer hebt ingelegd. samenvoegen is verstandig vanuit kostenoogpunt en doe je op een lijfrente bankspaarrekening. Dat levert in bijna alle gevallen meer op dan een lijfrente verzekering. Lijfrente verzekeringen worden door de hoge kosten en lage rendementen nauwelijks nog aangeboden en gesloten.
Daarnaast heb je met banksparen meer zekerheid bi overlijden ( geen verlies van kapitaal|) en geen risico bij faillissement door de bescherming van DNB.
Op Moneywise kun je zelf heel makkelijk banksparen vergelijken.
Heb je nog vragen over lijfrente? Download dan onze gratis Ebook Lijfrentewijzer. en natuurlijk mag je altijd bellen of mailen.
Met vriendelijke groet,
Jeroen Wolfsen
Ben opa en wil mijn kleinzoon, mijn koopsom die per 01-07-2017 vrijkomt, hem schenken en over 10 jaar laten uitkeren, kan dat of zitten hier nog haken en ogen aan, zodat ik hem beter op een andere manier wat kan schenken?!
Graag een reactie van je.
Mvrgr. W de Vries
Dat is mogelijk als jouw lijfrentepolis een zogenaamde oud regime polis is. Dat wil zeggen dat de koopsom gestort moet zijn voor 1 januari 1992.
Er zijn dan 2 mogelijkheden:
Je past voor de einddatum van deze polis de begunstiging aan naar je kleinzoon. Hij ontvangt dan de waarde van deze polis en koopt zelf een lijfrentepolis aan waar hij nog een aantal jaren in doorspaart (of belegd).
Of je verlengt zelf de polis en blijft dus zelf de begunstigde. Maar dat kan alleen maar tot 75 jaar. Dat is de maximale eindleeftijd voor een verzekering.
Meer over dit onderwerp vind je in een ander weblog over schenken oud regime.
Heb je vragen, bel ons gerust. We leggen het graag uit.
Jeroen Wolfsen
Als ik 65 zou worden zou ik over het jarenlang vastgezette geld kunnen beschikken maar nee... Ik moet het in maandelijkse bedragen doen en dat gaat jaren duren.
Om dit in werking te zetten moet ik een zelfstudie doen en dan 250 euro betalen, daar gaat mijn rente voordeel, of ik moet een adviseur inhuren voor 125 euro het uur en dan komt die 250 er nog bij.
Kortom, banksparen heeft toch geen enkel nut? Dat verzekeringen mensen slecht informeren dat wist ik maar banken??? Dat zag ik niet aankomen.
Ik voel me genaaid. Banksparen voegt niets toe behalve voor de banken dan.
Tot nu toe heb ik nog niets gedaan. Welke instantie is het goedkoopst in de afwikkeling? want ik heb begrepen dat ik het vrijgekomen maar vastgezette bedrag wel naar een andere uitkeerder kan overbrengen.
Jack
Vervelend dat de SNS je niet goed heeft geïnformeerd hierover. Blijkbaar heb je een rekening geopend zonder advies. Dat kan maar dan ben je zelf verantwoordelijk om uit te zoeken of het product bij je past. De bank is wel verplicht om je een kennis- en ervaringstoets te laten doen. Daaruit moet blijken of je snapt wat je doet.
Als je wel advies hebt gehad van de SNS bank dan is het natuurlijk heel vreemd dat je niet op de hoogte was van de fiscale regels omtrent banksparen. Mijn advies is dan ook om de bank hierop aan te spreken.
Belangrijk bij het storten van geld op een lijfrente bankspaarrekening is dat je moet voldoen aan de regels van de belastingdienst. De inleg op een bankspaarrekening mag je aftrekken van de inkomstenbelasting. De uitkeringen zijn daarentegen op einddatum belast. Je mag niet onbeperkt inleggen en aftrekken. Daarom moet je eerst uitrekenen of je een aantoonbaar pensioentekort hebt. Die berekening heet een jaarruimte berekening en die kun je malen op de site van de belastingdienst.
Je moet nooit meer storten dan je aan jaarruimte hebt. Anders moet je belasting betalen over uitkeringen waarover je geen belastingvoordeel hebt gehad. Dat is natuurlijk niet de bedoeling.
Heb je in het verleden de inleg niet afgetrokken? Neem dan contact op met de belastingdienst. Zij kunnen een verklaring afgeven waarop staat dat de bank die het geld straks uitkeert daarover geen belasting hoeft in te houden. Meer hierover kun je lezen in dit artikel over ‘lijfrente vergeten af te trekken’
Als je lijfrente vrijkomt , kun je inderdaad gaan shoppen met je geld. Dat levert je waarschijnlijk een hogere uitkering op omdat SNS niet de hoogste rente biedt. Op Moneywise.nl kun je banksparen vergelijken.
Met vriendelijke groet,
Jeroen Wolfsen
Mijn vader is overleden en ik en mijn broer zijn de enige erfgenamen. Mijn moeder is vooroverleden. Nu had mijn vader nog een bancaire lijfrente in de opbouwfase. Hoe dien ik deze te behandelen in het kader van de erfbelasting? Is deze vrijgesteld maar komt de waarde in mindering op mijn vrijstelling (net als bij partners) of dien ik de waarde minus een bepaalde afslag op te geven bij de aangifte als een verkrijging? De belastingtelefoon wist het niet, en op het aangifte formulier kan ik nergens een categorie vinden waar ik dit kwijt kan.
met vriendelijke groet, Harm.
Volgens mij is dit het verhaal:Komt de rekeninghouder te overlijden, dan valt het saldo van de lijfrenterekening, in de nalatenschap. Even als de lijfrenteverzekering is het saldo op een bancaire lijfrenterekening vrijgesteld van erfbelasting.
Dit imputeert op je vrijstelling.
Let op, deze materie is ingewikkeld, ook voor mij. Laat je persoonlijke situatie goed bekijken door een specialist ( notaris of estateplanner)
Jeroen Wolfsen
Wordt de lijfrentepolis bruto of netto belast voor de erfbelasting bij de erfgenamen? Bijvoorbeeld als de bruto lijfrente 10 is (en er geen ruimte in de vrijstellingsdrempel [kind/broer]).
Netto (na voorheffing) blijft er bij de erfgenamen zeg 6 netto over. Betaal je dan erfbelasting over de 6 netto of over de 10 bruto?
Hoor graag van u.
Bij voorbaat dank,
Hartelijke groet,
Thijs
Excuses voor de late reactie. We krijgen heel veel vragen en deze was aan mijn aandacht ontglipt. Voor de waardering kan er rekening gehouden worden met een zogenaamde belasting imputatie van 30%. Dus je mag de waarde verminderen met 30%.
Maar let op, ook voor mij is dit altijd een lastig onderdeel van ons vakgebied omdat er veel meer kan spelen. Ik adviseer je daarom ook altijd om je goed te laten adviseren door een specialist, zoals een notaris.
Jeroen Wolfsen
Mijn vader is verleden jaar overleden en wij de kinderen zijn de erfgenamen. Zijn vrouw, zeg maar onze stiefmoeder, heeft een legaat ontvangen van 800.000 euro belastingvrij. Dus wij moeten haar erfbelasting betalen. Zij is de executeur en nu heeft zij een financieel adviseur aangenomen die haar zaken behartigt. Mijn vader had nog een lijfrente polis die nu naar haar gaat. En nu is mijn vraag:
Is het correct dat de lijfrente polis meegenomen wordt in het verhaal van de 800.000 euro. De financieel adviseur heeft dit gedaan en nu betekent dit voor ons erfgenamen dat er meer successierechten voor haar betaald moeten worden omdat de belastingvrije voet hierdoor omlaag is gegaan. Voor ons heeft dus de imputatie plaatsgevonden met een factor 7. Is het niet zo dat zij zelf deze lijfrente moet aangeven en daar dan ook belasting over moet betalen. Over de lijfrente wordt niets genoemd in het testament is alleen het legaat voor haar genoemd, en ze heeft alle goederen geërfd, waarvan wij ook helaas niets van hebben mogen ontvangen. Wij hebben absoluut geen vertrouwen in alles wat rondom de financiële afwikkeling van het testament gebeurt, we hebben ook geen contact meer met haar, vandaar mijn vraag want van de financieel adviseur krijgen wij ook geen antwoord.
Ik hoop dat u mij antwoord hierop kan geven.
Met vriendelijke groet,
Maria
Vervelend situatie. Ik kan je geen compleet antwoord geven want er kan heel veel spelen in dit verhaal. Wat staat er bijvoorbeeld precies in het testament. Is het legaat vrij van erfbelasting of staat er dat elke vorm van erfbelasting voor stiefmoeder betaald moet worden uit de nalatenschap. Verder kan er verschil zijn bij een oud of nieuw regime lijfrente.
In principe is de uitkering uit een polis een zelfstandig recht en valt deze buiten de erfenis, in die zin zou dit dus ook niet moeten imputeren op de vrijstelling van de kinderen. Maar er kan dus van alles spelen. Ik moet je hiervoor helaas het concrete antwoord schuldig blijven. Het is oook niet mijn specialiteit. Schakel een goede estateplanner of notaris in. Dat is het beste advies dat ik jullie kan geven.
Succes,
Jeroen Wolfsen
in september stop ik met werken, dan komt er ook een lijfrente verzekering van het oude regime vrij, dit wilde ik gebruiken ter overbrugging tot mijn aow gerechtigde leeftijd. in september wordt ik 57 jaar, moet dus ruim 10 jaar overbruggen. nu heb ik de uitkering eigenlijk niet nodig om in mijn onderhoud te voorzien. Er is voldoende saldo op de bank waarover ik nu ook al vermogens rendement heffing betaal. wat zou jij adviseren, toch nu uit laten keren of in teren op mijn vermogen, en pas uitkeren op de pensioen leeftijd. Wat is belasting technisch gunstiger?
Met vriendelijke groet Mieke
Ik kan je verhaal ook niet helemaal plaatsen. Een verzekeraar vraagt een Attestatie de Vita als hij een uitkering moet doen op als de polis dan afloopt. Hij kan dan die verklaring opvragen om te controleren of de verzekerde in leven is. Dan zou jij in dit geval de verzekerde zijn geweest. Dat is iets anders dan de verzekeringnemer (de eigenaar van de polis) en de begunstigde( degene die de uitkering ontvangt)
Jeroen Wolfsen
Op korte termijn zal mijn vader overlijden en wij willen graag dat zijn lijfrente naar mijn zusje gaat. Daarover 2 vragen:
- Moet dat via een testament of via de erfbelasting (in het laatste geval, kan ik mijn deel dan simpelweg aan haar doen toekomen?)?
- De lijfrente bedraagt ongeveer 20.000 waarbij er gedurende 10 jaar ieder jaar ongeveer 2.000 euro wordt uitgekeerd. Over de uitkering dient uiteraard IB betaald te worden, maar hoe zit dat met de erfbelasting/succesiebelasting? Kun je aangeven aan welk bedrag we moeten denken?
Alvast hartelijk dank voor je reactie.
Met vriendelijk groet,
Bart
Wat een vervelende situatie. Om hier antwoord op te kunnen geven heb ik meer inzicht in de situatie nodig. Ik stel voor dat je mij even belt: 085 7607600.
Jeroen Wolfsen
Naar aanleiding van het bericht "Moet er erfbelasting worden betaald over een lijfrente?" december 2016, heb ik getracht dit bevestigd te krijgen bij:
- de bank, waar ik een bancaire lijfrente heb gekocht
- de belastingdienst.
De bank laat me weten dat er op de door mij afgesloten bancaire lijfrente(looptijd 20 Jaar) geen imputatie van toepassing is.
De Belastingdienst zegt me van wel, maar kan niet vertellen hoe dit wordt berekend. Geen kennis van de formule.
Mijn aanname is:
- dat de formule, zoals in jouw bericht van december 2016 is beschreven, van toepassing is op zowel levenslange uitkeringen (bedrijfspensioen en daarop van toepassing zijnde nabestaandenpensioen) laswel op uitkeringen uit bancaire lijfrenten met een tijdelijke/vaste looptijd.
Is mijn aanname correct?
Waarom is het zo lastig om voor de belastingdienst om te formule te geven/te beschrijven?
Alvast erg bedankt
Groet
Albert
Als ik een lijfrenteverzekering (kapitaal in opbouwfase) erf van mijn vader en ik wil hiermee een nieuwe lijfrente aankopen (verder opbouwen, nog geen uitkeringen), klopt het dat ik dan geen belasting betaal op dit moment?
Ik begrijp ook dat ik geen erfbelasting hoef te betalen, maar dat de hoogte van het kapitaal wel mee wordt gerekend voor de vrijstelling bij de belastingdienst.
Alvast bedankt.
Groetjes
Petra
Als ik een lijfrenteverzekering (kapitaal in opbouwfase) erf van mijn vader en ik wil hiermee een nieuwe lijfrente aankopen (verder opbouwen, nog geen uitkeringen), klopt het dat ik dan geen belasting betaal op dit moment?
Ik begrijp ook dat ik geen erfbelasting hoef te betalen, maar dat de hoogte van het kapitaal wel mee wordt gerekend voor de vrijstelling bij de belastingdienst.
Alvast bedankt.
Groetjes
Petra
Je vrijstelling wordt inderdaad verlaagd maar je kunt niet zomaar doorgaan met opbouwen. Je moet een nabestaandenlijfrente aankopen:https://www.moneywise.nl/lijfrente/nabestaandenlijfrente/
Hier lees je er meer over:https://weblog.moneywise.nl/lijfrente/wat-gebeurt-er-met-lijfrente-banksparen-bij-overlijden/
Jeroen Wolfsen
Betekent dit dat ik er bijv voor kies om gedurende 5 jaar maandelijkse een bedrag op een bankrekening te laten storten?
Moet ik daarvoor een aparte bankrekening/nieuw bankspaarprodukt voor openen?
Kan ik met die maandelijkse uitkering doorsparen en dat bedrag dan laten uitkeren als ik 65 word? Ik ben nu 57.
Een nabestaandenlijfrente moet meteen ingaan en mag je alleen uitstellen als je ANW uitkering krijgt.
Dus uitstellen is voor veel mensen niet mogelijk. JE hebt wel even de tijd om het te regelen, in die zin hoeft het niet meteen. Je hebt het jaar van overlijden en daarna nog twee jaar de tijd.
Wil je weten wat mag en kan? Maak dan een berekening in onze nabestaandenlijfrente tool: https://www.moneywise.nl/lijfrente/nabestaandenlijfrente/
En bel ons als je vragen hebt. We helpen je graag.
Jeroen Wolfsen
Mijn vader wilde dat mijn stiefmoeder deze uitkering kreeg, mondeling toegezegd maar niet vastgelegd in testament. Wij storten het bedrag naar haar, omdat mijn vader dit wilde. Maar hoe zit dit belasting technisch voor mij en mijn broer? Moeten wij hier erfbelasting over betalen en moeten wij dit ook nog opgeven bij onze inkomstenbelasting?
De lijfrente wordt bij het kind dat deze ontvangt. Eerst met loonbelasting ( voorheffing) maar uiteindelijk ook in de inkomstenbelasting. Er hoeft geen erfbelasting over betaald te worden. Jullei kunnen beide je moeder dus een netto bedrag schenken (je mag tot zo'n 2000 jaarlijks aan een ander schenken).
Jeroen Wolfsen
Ik heb samen met mijn zusje soort van dezelfde kwestie. Onze moeder heeft de lijfrente van mijn vader geërfd. Nu mijn moeder is overleden, gaan de lijfrente polissen over op mij en mijn zusje. Onze belastingadviseur heeft nu de erfbelasting aangifte ingevuld en deze polissen hierin meegenomen. Klopt dit? Bedankt voor je reactie. Groetjes Chantal
Jeroen Wolfsen
In de eerste post wordt gesteld dat een lijfrente bankspaarrekening is vrijgesteld van erfbelasting. Dat is toch alleen in de uitkerende fase ? Als het tegoed nog in de opbouwende fase is moet er toch gewoon erfbelasting over betaald worden (met 30% latentie?)
Groet,
Jeroen
Een lijfrente is vrijgesteld van erfbelasting ook in d opbouwfase. Maar hij ‘imputeert’ wel op de vrijstelling voor de erfbelasting, ofwel het bedrag waarover je geen erfbelasting betaalt. Dat betekent dat de waarde van de lijfrente ten koste gaat van de vrijstelling. Dat is de reden waarom de Belastingdienst de waarde wel meetelt.
Hoe hoog de vrijstelling is, hangt af van iemands relatie met de overledene.
Jeroen Wolfsen
Mijn moeder had een bankspaarrekening. Zij is overleden voordat deze tot uitkering is gekomen. Omdat het om een klein bedrag per erfgenaam gaat kan dit via de regeling kleine lijfrenten direct afgekocht worden. Hiervoor wordt per erfgenaam een nabestaandenlijfrente aangekocht en direct weer boetevrij afgekocht. Mijn vraag is: Hoe moet het opgegeven worden bij de aangifte erfbelasting? Het Netto bedrag dat in één keer uitgekeerd wordt is al bekend.
Hoe je het opgeeft dat weet ik eerlijk gezegd niet, daar heb ik ( gelukkig) nog nooit mee te maken gehad. Het is vrijgesteld, dat is het goede nieuwe. Ik zou het de belastingtelefoon vragen.
Jeroen Wolfsen
Wij ( vader, moeder en 3 broers) erven een lijfrente polis van onze recent overleden broer.. hij had geen vrouw en kinderen, en zat nog in de opbouwfase ( nog 8 jaar te gaan of zo) .. Nu willen wij( de broers) dat deze centjes naar vader en moeder gaan.. Hoe regelen wij dit? En wat moeten wij daarover betalen qua belasting...
We komen er niet uit...
Vast bedankt, fam van der Meer
Het ligt er een beetje aan. Als de lijfrente die vrijkomt uit een polis komt, dan is het anders dan uit een bankspaarrekening. Bij een polis is het zo dat je als begunstigde een direct recht hebt. Bij een bankspaarrekening ben je erfgenaam. Je zou als broer de erfenis kunnen verwerpen, maar ik weet niet of er nog meer in de erfenis zit. Als het uit een polis komt kun je de begunstiging weigeren en ontvangen de andere begunstigden de waarde uit de polis.
Dus het is wel mogelijk om het geld bij vader en moeder te krijgen maar de route daar naar toe hangt af van de situatie. Laat je eventueel goed adviseren In alle gevallen moeten vader en moeder voor het geld dat vrijkomt wel een nabestaandenlijfrente aankopen. Daar kunne wij weer bij helpen. door onze vergelijker in te vullen voor een nabestaandenlijfrente kunnen ze zien waar ze de hoogste uitkering kunnen krijgen en dan kunnen wij dat ook voor ze regelen.
Jeroen Wolfsen
Een lijfrentepolis of een bankspaarrekening openen zijn ze te oud voor, blijft hen dus niets anders over dan het in één keer te accepteren...72% belasting... Kassa!!!! Of ben ik nu verkeerd geïnformeerd?
Fam vd Meer
Jeroen
Wat is de imputatie waarde als de lijfrente uitkering een bepaald aantal jaren betreft bijv. eur 7.800 voor 5 jaar?
groet,
Rene
Hier vind je imputatie factoren: https://www.belastingdienst.nl/wps/wcm/connect/nl/erfbelasting/content/lijfrente-of-pensioen-na-overlijden-partner-betaal-ik-erfbelasting
Jeroen
Als broer en zus van broer een nabestaandenlijfte erven, hoe werkt het dan? Ze zijn voor de erfbelasting "overige verkrijgers" met een lage vrijstelling. Imputatie gaat dan niet werken.
Groet, Bart