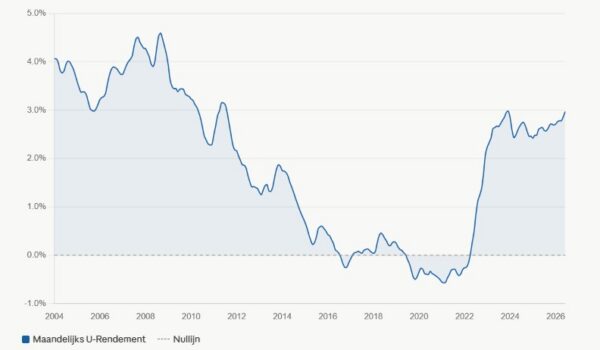
Als u een vrijkomende lijfrente heeft, dan moet u op enig moment een lijfrente aankopen. Dat levert het meeste op via banksparen. Maar banksparen is een heel transparant product waar u meteen bij ziet wat de rente is die u vergoed krijgt op uw lijfrente kapitaal. En op dit moment is die rente heel laag. Hoe kunt u daar nu mee omgaan en wat is verstandig?
Heeft u het geld niet nodig, dan kunt u uitstellen en wachten op hogere rente
Het eerste wat u zou kunnen doen is het geld uitstellen als u niet meteen een uitkering nodig heeft. U kunt dan nog een aantal jaren doorsparen op een lijfrente opbouwrekening. U mag doorsparen tot uiterlijk 5 jaar na uw AOW leeftijd. Dan moet u toch echt beginnen met een uitkering. Op uiterlijk die leeftijd zet u dan uw lijfrente opbouwrekening om naar een lijfrente uitkeerrekening. Als de rente tegen die tijd gestegen is, kunt u het dus laten uitkeren tegen een hogere rente.
Heeft u het geld nu nodig?
Dan is er eigenlijk geen andere mogelijkheid dan nu een uitkeerrekening te openen. U moet dan een lijfrente uitkeerrekeningen openen. De minimale looptijd hiervoor is 5 jaar maar u mag ook langer laten uitkeren. De rente die u ontvangt wordt bepaald bij het openen van de rekening en verandert daarna niet. De rente kan dus niet dalen maar ook niet meer stijgen. Uw uitkering staat dus vast. Maar dan wel tegen die huidige lage rente.
Wat kost die lage rente stand u nu eigenlijk:
huidige situatie
Stel dat er een lijfrentekapitaal van € 25.000 vrijkomt en u dat vanaf AOW leeftijd in 5 jaar wilt laten uitkeren dan ontvangt u op basis van de huidige rente van 1,75% een bruto uitkering van € 435,31 bruto per maand. De bank is verplicht om loonbelasting in te houden en dan ontvangt u netto € 333,23.
rente 1% hoger Stel dat de rente 1% hoger is , dus niet 1,75% maar 2,75%. Dan stijgt de bruto uitkering naar € 446,04 per maand. Netto zal de bank € 341,47 aan u overmaken.
rente 2% hoger
Stel dat de rente zelfs 2% hoger is dan de huidige rente. Bij een rente van 3,75% ontvangt u dan maandelijks € 456,98 bruto. Netto zal de bank € 349,75 aan u overmaken.
verschil in uitkering per maand
Het verschil bij 1% meer rente is maandelijks € 341,47 - € 333,23= € 8,24 meer Het verschil bij 2% meer rente is maandelijks € 349,75-€ 333,23= € 16,52 meer.
En natuurlijk is elke euro die u meer ontvangt mooi meegenomen. En we gunnen het u ook van harte. Toch zijn de verschillen per maand klein, ondanks een forse rentestijging van zelfs 2%. En een dergelijke rentestijging zit er voorlopig nog niet aan te komen is mijn inschatting.
Samenvattend:
Het is niet leuk om een lijfrente aan te moeten kopen met de huidige lage rentestand. Toch levert een flinke rentestijging geen hele grote verschillen op in de maandelijkse uitkering. Waar mogelijk iets te verdienen valt is uitstellen. Dat kan natuurlijk alleen als u het geld niet meteen nodig heeft. U kunt dan nog een aantal jeren doorsparen. Met een beetje geluk is de rente dan op een later tijdstip hoger.
Vergelijken is in ieder geval verstandig want de aller makkelijkste manier om zoveel mogelijk uit uw lijfrente te halen is gewoon de bank kiezen met de hoogste uitkering. Vergelijken en online offertes aanvragen kunt u gratis doen op onze website.
11 reacties
- doorsparen naar een hoger uitkeringskapitaal zonder vermogensrendementsheffing.
-doordat de uitkering later ingaat kan de looptijd vaak korter zijn.
Beide effecten kunnen leiden tot een aanzienlijk hogere bruto-uitkering per jaar.Ik mis vaak de mogelijke looptijdverkorting als het om uitstellen gaat.
Ik mis de volgende info :
Bij de keuze om het banksparen kapitaal in bv 10 jaar uit te laten keren zijn de nabestaande dan het resterende bedrag kwijt bij voortijdig overlijden ?
Want ik zie in de diverse offertes van lijfrente uitkering geen enkel voordeel voor mij.
Als ik de inleg door 10 deel is er geen voordeel en bij overlijden is het geld voor de verzekering.
Hoor graag van U
Mvgr Kees Karelse
Bij banksparen is er nooit verlies van vermogen bij overlijden. Het geld dat nog niet is uitgekeerd en nog op de rekening staat wordt altijd uitgekeerd aan de nabestaanden. Meer info hierover in dit artikel. Dat is niet het geval bij een uitkering via een verzekeraar.
Ik vermoed dat u een offerte heeft gemaakt voor een uitkering via een verzekeraar. Daar is het rendement veel lager en de kosten hoger waardoor er geen of nauwelijks rendement is.
Neemt u anders even telefonsich contact op, dan kijken we even met u mee.
Met vriendelijk groeten,
Jeroen Wolfsen FFP
De rente staat inderdaad laag maar dat staat hij misschien nog jaren. Dat is het lastige. Je kunt uitstellen. Als je dat doet bij een bank dan verlies je het oude regime. Maar dat hoeft niet erg te zijn. Meer daarover lees je in dit artikel over oud regime lijfrente.
Eigenlijk moet je even ons EBook over lijfrente downloaden. Daar staat heel veel info in. En uiteraard mag je altijd bellen 085 7607600
Jeroen Wolfsen
Dan zijn de verschillen nog steeds redelijk klein. Dat kun je ook zelf zien in de vergelijking als je kiest voor een uitkering van 20 jaar:https://www.moneywise.nl/banksparen/lijfrente/
De rente verschillen dan ongeveer 0.2%. De verschillen blijven bij deze lage rente dus klein.
Jeroen Wolfsen
Dank voor de suggested,
Mcg,
Machteld
Gezien zijn leeftijd zal het niet op pensioen gaan (via de werkgever) maar waarschijhnlijk om een lijfrente. Zo'n lijfrente kan hij heel makkelijk en goedkoop laten uitkeren via banksparen. Zo'n bankspaarrekening moet in minimaal 5 jaaar uitkeren. Dus het is zeker mogelijk om een € 800 tot € 1000 er in de maand bij te krijgen.
Hier kun je heel makkelijk alle banken vergelijken en een gratis offerte van de beste bank aanvragen.
Als je vragen hebt, bel ons dan gerust: 085 7607600
Met vriendelijke groet,
Jeroen Wolfsen
dit was voor de opbouwrekening wel mogelijk, waarom bij de uitkeerrekening
dan ineens niet meer ?
behalve dat mijn geld steeds minder waard wordt omdat er niet wordt
geïndexeerd op inflatie, word ik ook nog eens benadeeld als de rente over
een paar jaar tot 12 jaar ( heb gekozen voor 12 jaar) veel hoger is dan de huidige
miserabele 0,3 %
stel dat de rente over 10 jaar 3% is, en de inflatie ook 3%, dan wordt het bedrag
toch erg snel minder waard !
en dit terwijl overheid zelf sparen voor je pensioen sterk promoot.
Ik ben een zzp-er die de lijfrente omgezet heb naar banksparen ( waarbij je een variabele
rente krijgt ) en word na het omzetten naar uitkeringrekening ineens geconfronteerd met het feit
dat dit om onduidelijke redenen alleen tegen de vaste huidige lage rente kan.
Ik bereik deze maand de pensioengerechtigde leeftijd van 66 jaar en 4 maanden.
WAAROM KAN IK NIET KIEZEN VOOR EEN VARIABELE RENTE, ZOALS BIJ VRIJWEL
IEDER FINANCIEEL PRODUKT ?
Dat kan bij uitkeren niet omdat in de wet staat dat het een vaste en gelijkmatige uitkering moet zijn. Vandaar een vaste rente.
Maar tegenwoordig is die wet iets uitgebreid en kun je ook kiezen voor uitkeren op basis van beleggen. Let hier goed op want dit is een 'cowboymarkt'. Onduidelijke producten, slecht vergelijkbaar, hoge kosten.
Wij bieden hier (nog) geen vergelijking voor aan.
Jeroen Wolfsen
Moneywise