Als je nu een hypotheek hebt met een hoge rente, kan het interessant zijn om je hypotheek over te sluiten naar een andere bank met een lagere rente. In veel gevallen worden consumenten hierin tegen gewerkt door eigen regels die banken hebben ingesteld. Dit geldt ook voor klanten met een bestaande woning die willen verhuizen. Banken zetten hun klanten letterlijk klem. Hoe zit dit nu?
Probleem zit in de verpande levensverzekering Bij het aangaan van de hypotheek stelden banken in veel gevallen een polis verplicht waarmee gespaard werd voor de aflossing van de hypotheek. Het gespaarde bedrag in deze polis geven banken niet vrij op het moment dat klanten dit nodig hebben om over te sluiten of te verhuizen.
Voorbeeld Het hele probleem laat zich het beste uitleggen door een voorbeeld uit de praktijk:
- Erik heeft een hypotheek van € 280.000. Hij betaald een rente van 4%
- Bij een andere bank kan hij een nieuwe hypotheek sluiten tegen 2%.
- Dit levert Erik een forse besparing op zijn maandlasten op.
Om de hypotheek bij een andere bank te kunnen oversluiten moet eerst de huidige hypotheek worden ingelost. De huidige hypotheek bestaat in dit voorbeeld uit 2 delen: € 140.000 aflossingsvrij en € 140.000 leven hypotheek. Erik heeft een levensverzekering die verpand is aan de bank waarmee hij op einddatum de hypotheek moet aflossen. Deze polis (een woekerpolis) levert niet voldoende op om op einddatum de gewenste € 140.000 af te lossen. De huidige waarde is € 50.000. Erik wil de polis afkopen en de waarde in mindering brengen op zijn hypotheekschuld.
Belastingregels versoepeld Tot 1 april 2017 gold er een belastingregel en kon de polis alleen worden afgekocht als er minimaal 15 of 20 jaar premie was betaald. De polis was door een fiscale spelregel dus geblokkeerd (tijdklem). Sinds 1 april is er een nieuwe wet waarmee de tijdklemmen op deze polis vervallen. Het komt er op neer dat de polis eerder afgekocht mag worden zonder dat belasting over betaald moet worden. De voorwaarde is dat de polis gebruikt wordt om de hypotheek lening te verlagen.
Nieuwe hypotheek
Erik heeft een hypotheek van € 280.000 en daar tegen over staat een polis met een waarde van € 50.000. Die polis is verpand. Eigenlijk is de bank al eigenaar van deze € 50.000. Erik heeft dus maar een nieuwe hypotheek van € 230.000 nodig om zijn schuld bij zijn huidige bank in te lossen. Omdat zijn huis iets minder waard is geworden in de crisisjaren en banken strenger zijn geworden in het verstrekken van een hypotheek is dat maar goed ook. Hij kan nu een hypotheek krijgen van maximaal € 230.000. Precies het bedrag dat hij nog verschuldigd is aan zijn huidige bank. Natuurlijk komen er wat kosten bij voor het oversluiten van de hypotheek (notaris, taxatie en advieskosten) maar dat kan hij betalen van zijn spaargeld.
Polis mag niet worden uitgekeerd Groot is echter zijn verbazing als blijkt dat zijn huidige bank eist dat hij er voor zorgt dat er een bedrag van €280.000 bij de notaris aanwezig is op de dag dat hij de hypotheek wil oversluiten. Het gespaarde bedrag van € 50.000 uit zijn verpande polis mag de verzekeraar niet overmaken naar de notaris omdat de huidige bank daar geen toestemming voor geeft. Probleem: Erik kan maar € 230.000 lenen bij zijn nieuwe bank. Zijn inkomen is te laag en zijn huis is minder waard dan € 280.000.
Gevolg:
Erik komt dus € 50.000 tekort om zijn hypotheek over te sluiten. Hij zit klem en kan geen kant op. Hij heeft wel spaargeld maar niet genoeg om even €50.000 bij te passen. Even snel € 50.000 lenen van bijvoorbeeld zijn ouders zit er ook niet in want dat accepteert zijn nieuwe bank niet.
De klant kan niet oversluiten en blijft vastzitten aan zijn huidige bank, hoge rente en slecht renderende woekerpolis.
Pas na weken/maanden de afkoopwaarde ontvangen Pas weken nadat de eerste hypotheek is afgelost, stuurt de bank een brief naar de verzekeraar waarin de bank aangeeft dat de polis niet meer aan hun verpand is. Pas op dat moment kan de verzekeraar de polis afkopen en de waarde overmaken naar Erik. In de praktijk moeten klanten wel 2 maanden wachten op hun geld. Pas dan kan Rik zijn nieuwe hypotheek van € 280.000 alsnog met € 50.000 verlagen en komt zo via een omweg op de gewenste hypotheek van € 230.000. Maar je kan niet zomaar € 50.000 aflossen op je hypotheek. Bij veel banken kun je boetevrij 10% aflossen, dus als de rente gedaald is in de tussenliggende periode moet je een boete betalen.
Deze werkwijze levert dus de volgende problemen op:
- Klanten worden gedwongen meer te lenen dan nodig, dus rente betalen over de hogere lening
- Sommige klanten zitten dan klem: strengere leennormen waardoor mensen niet voldoende kunnen lenen ( inkomen en waarde woning)
Maar ook voor de mensen die het extra bedrag wel kunnen lenen zijn er negatieve gevolgen:
- Meer lenen dan nodig: hogere rente ( geen NHG rente want lening is te hoog)
- hogere overlijdensverzekering nodig
- eventuele boete bij aflossen
Waarom doen banken zo moeilijk? Dit speelt vooral als de klant een lening heeft bij bank A en een polis bij verzekeraar B. Het argument van de bank is dat de waarde van de polis kan tegenvallen als de beleggingswaarde is gedaald op de dag dat de lening wordt overgesloten. Dat is inderdaad een risico. Maar makkelijk op te lossen door de waarde van de polis voor bijvoorbeeld 90% mee te nemen. In dit voorbeeld is de waarde van de polis € 50.000 en kan de bank rekening houden met € 45.000. Als de klant dan bij zijn nieuwe bank € 235.000 kan lenen (of € 5.000 spaargeld heeft) is het een stuk makkelijker om over te sluiten. En er is altijd een notaris die hier tussen zit en de bedragen controleert.
Bij welke banken gebeurt dit? Dit speelt bij bijna alle banken. Alleen als wij hier heel duidelijke afspraken over maken bij banken kunnen we het soms voor elkaar krijgen.
Het wordt makkelijker als de lening en de spaarverzekering bij dezelfde bank zijn afgesloten. Dan is het wel mogelijk om de polis af te kopen en wordt de waarde van de polis met de schuld vooraf verrekend. Dit is vooral het geval bij de spaarhypotheek en bankspaarhypotheek. Maar de RABObank houdt zelfs in dat geval haar poot stijf en wil de klant niet helpen. Klanten van Moneywise moeten zelfs hun rechtsbijstand inschakelen om hun geld vrij te maken.
Aanvulling De politiek is juist akkoord gegaan met het vervallen van de tijdsklemmen op de polissen om mensen meer mogelijkheden te geven om hun hypotheek af te lossen (men wil immers van renteaftrek af en dat gebeurt door aflossen).
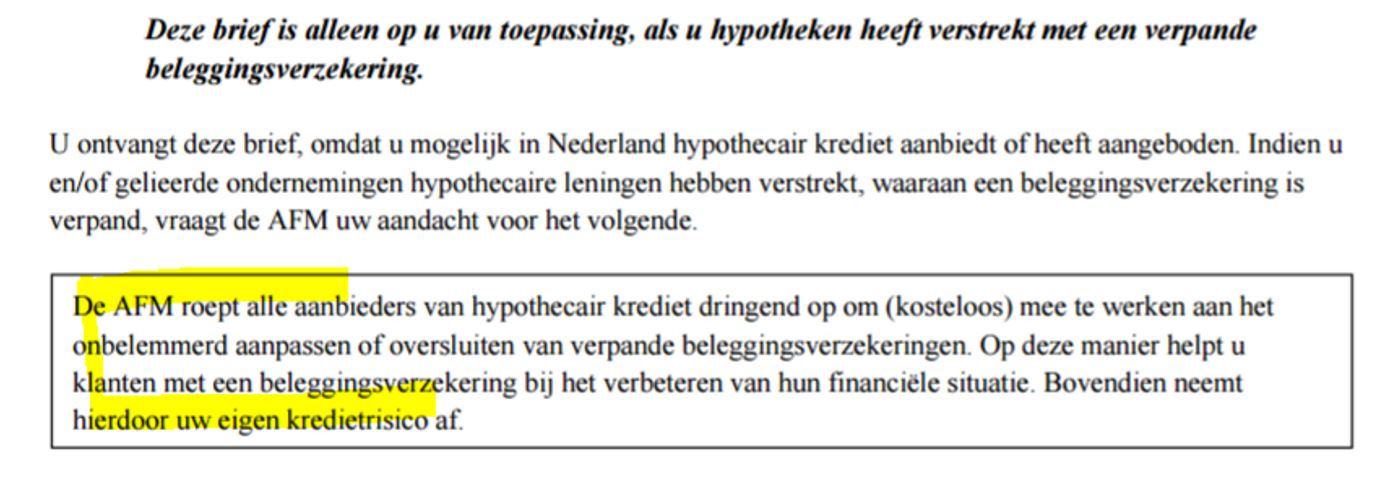
En ook de AFM is vrij duidelijk. De AFM wil dan banken meewerken aan het oplossen van de woekerpolisprobleem en vraagt banken om soepel om te gaan met deze polissen.
13 reacties
werd het verzekeringsbedrijf niet in mindering gebracht bij de notaris . Het afpandbericht is nog niet verstuurd en ik dreig dakloos te worden omdat uitstel en een boete mij de kk kost. Die kan ik dan niet meer betalen . Quion heeft zijn geld en maakt zich nergens druk om . Als ze het afpandbericht bericht versturen moeten we bij ASR nog maar aan ons geld zien te komen .Ik ben een instorting nabij en weet eigenlijk niet of ik nog wel verder wil . Altijd alles betaald hebben en toch op straat komen .Mijn eer te na en ik denk erover om er uit te stappen
Jeroen Wolfsen
Jeroen (met later reactie ivm drukte en vakantie)
In het bovenstaande voorbeeld; als op de datum van afkoop de polis nou toch 50.000 euro opleverde aan de bank, wat doet de bank dan met de 5.000 euro die uit voorzorg in mindering op de poliswaarde was gebracht?
Bedankt,
Walt
Even los van het feit dat banken helaas nog steeds niet meewerken aan zo'n klantvriendelijke constructie, het is en blijft jouw geld. Dus als de waarde van de polis meer is dan men heeft voorgeschoten, dan is dat meeerdere natuurlijk voor jou.
Jeroen Wolfsen
hypotheek expert moneywise
In veel gevallen kan de spaarpolis niet doorlopen.Tenminste niet als het een echte ouderwetse spaarhypotheek is. En zeker niet met het rendement dat je nu op de polis ontvangt.
Het is best een belangrijke vraag en het verbaast me dat dit niet is meegenomen voor het hypotheekadvies van je nieuwe huis. Ik vind dat de hypotheekadviseur die de nieuwe hypotheek regelt dit ook mee moet nemen in zijn verhaal. Het behouden van de polis kan immers heel belangrijk zijn als dat nodig is omdat je niet makkelijk een goedkope overlijdensverzekering kunt afsluiten als je niet heel gezond bent.
Jeroen Wolfsen
Maar de overwaarde in ons huis is zo'n 30.000 Euro.
Ook staat er een polis open wat vrij komt bij het aflossen van de huidige hypotheek met een waarde van 25.000.
Al met al zou je zeggen prima te doen.
Toch wordt mij verteld dat ik pas een nieuwe hypotheek kan afsluiten als deze lening is afgelost.
Betekend dit dat ik echt eerst moet gaan huren voor een paar maanden tot dat ik het geld heb, mijn lening heb afgelost om vervolgens een nieuwe hypotheek te kunnen afsluiten?
Een lening van € 30.000 betekent dat je zo'n € 150.000 minder hypotheek kunt krijgen. Je kunt dus niet die € 30.000 lening zo maar even wegstrepen tegen € 30.000 overwaarde.
Je zult dus eerst die lening kwijt moeten voordat je een neiwue hypotheek zou kunne sluiten. Gezien je overwaarde en de spaarpot van € 25.000 zijn er voor een creatieve hypotheekadviseur ( en dat zijn we bij Moneywise) misschien mogelijkheden.WE gaan dan eerst je bestaand ehypotheek aanp[assen zodat er geld vrijkomt om de lening weg te poetsen. En dan kun je dus weer € 150.000 meer lenen als je leningvrij bent
Je kan altijd contact opnemen met ons, dan kijken we wat we kunnen doen: 085 7607610.
Jeroen Wolfsen
De situatie:
Ik had een hypotheek en spaarbelegging bij de Goudse. De Goudse heeft enige jaren geleden besloten om hun hypotheek portefeuille over te dragen aan ASR, echter, het spaargedeelte is nog steeds in handen van de Goudse.
Dit spaargedeelte is overigens wel verpand aan de hypotheek.
Op 1 juni 2021 verloopt mijn renteperiode en wie ik mijn hypotheek in zijn geheel aflossen omdat het spaargedeelte bij de Goudse bijna voldoende is om de restschuld aan ASR af te lossen.
Dit verschil bedraagt op dit moment zo'n € 5100,= wat ik zonder problemen kan betalen.
Toch weigert ASR toestemming te geven aan de Goudse om het geld over te maken en mij het verschil te laten betalen.Teveel risico, zeggen ze.
Als ik echter mijn hypotheekvorm verander, dan zou het wel kunnen volgens ASR, maar dat kan alleen met een verplichte hypotheekadviseur ten koste van € 1500 minimaal Wat kan ik hieraan doen?
M.vr.gr. Rob van Steijn.
We komen dit vaker tegen in de praktijk. Erg frustrerend voor ons als adviseurs maar nog veel vervelender voor jou als klant. Je loopt enorme vertraging op en wordt ook nog eens tot onnodig jonge kosten veroordeeld.
We kunnen even met je meekijken wat er mogelijk is om dit op te lossen. De makkelijkste oplossing zal zijn als de hypotheek bij ASR kan worden omgezet naar volledig aflosvrij. Dat hangt dus van de hoogte van de lening en de waarde van je woning af. Dan zouden we vervolgens het geld bij de Goudse kunnen losweken met een een zogenaamde retro-verpanding. De polis is dan niet meer verpand en kan worden gebruikt om af te lossen.
Als dat niet lukt wordt het complexer. En kun je overwegen om te wachten tot het geld bij elkaar gespaard is. Maar dan moeten we samen ook even kijken naar de verlenging van de rente.
Bel ons maar eens even. Dan lopen we je verhaal even goed door. We denken graag even met je mee.
Jeroen Wolfsen