Onder de titel 'Dág, lijfrente' schreef Lizanne Schipper van het NRC een artikel over hoe je met de lage rentestand toch zo veel mogelijk rendement kunt maken op je vrijkomende lijfrente.
Als grootste vergelijker en marktleider op het gebied van lijfrente en banksparen wordt MoneyWise steeds vaker benaderd door journalisten om achtergrondinformatie te geven voor een artikel over financiele onderwerpen. Hier werken we graag aan mee.
Het artikel over lijfrente staat in de NRC van 12-03-2016.
Dág, lijfrente Lijfrentepolis Een lijfrente omzetten in een maandelijkse uitkering is nu erg ongunstig. Dat komt door de lage rente. Hoe beperk je de schade?
Ze hebben best geld – werktuigbouwkundige Ab Ruigrok (65) en zijn vrouw zijn net terug uit Australië, waar ze twee maanden rondreisden. Evengoed is het een teleurstelling dat de uitkering van zijn lijfrente een stuk lager uitvalt dan verwacht. Hij kwam daar vorig jaar achter.
Vanaf 2004 legde Ruigrok die buffer aan, met het idee dat hij na zijn pensionering wel een aanvulling op zijn AOW en (ook al tegenvallende) bedrijfspensioen zou kunnen gebruiken. Toen hij het vrijgekomen bedrag omzette in een toelage van tien jaar, bleek hij er vergeleken met een paar jaar geleden jaarlijks honderden euro’s bij in te schieten.
Ab Ruigrok is niet de enige die deze domper te verwerken krijgt. Elk jaar lopen honderdduizenden polissen af, ter waarde van vele miljarden euro’s. Bij vrijval mag je zelf weten wie de maandelijkse uitbetaling gaat verzorgen. De uitverkoren bank of verzekeraar stelt de hoogte van die uitkering voor de gehele looptijd vast op basis van het dan geldende rentetarief. Is de rente laag, dan is dat pech.
MINDER BELASTING Een lijfrente is een maandelijkse uitkering na je pensionering. Daarvoor is gedurende het werkende bestaan een buffer opgebouwd via een koopsompolis (eenmalige inleg), een lijfrentepolis (maandelijkse inleg) of een bankspaarproduct.
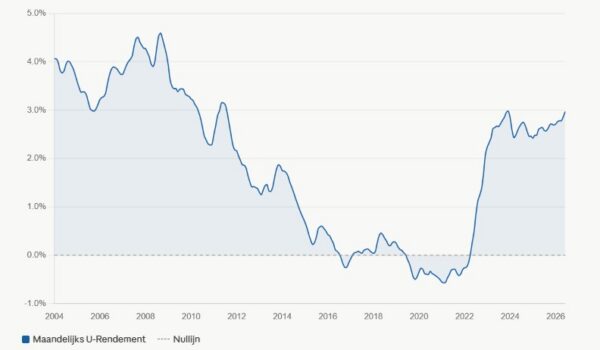
Bij vrijval zet je die buffer om in een uitkering door een bank of verzekeraar. Over het geld betaal je dan pas belasting. Gunstig, aangezien voor een AOW’er lagere belastingschalen gelden. En de rente ís laag. Een jaar of vijf geleden was een procent of 4 nog gebruikelijk, inmiddels mag je al blij zijn met de helft. Stel dat er een ton beschikbaar is om over vijftien jaar uit te keren, dan krijg je bij een bankspaarproduct nu ongeveer 625 euro per maand, volgens Leon Batenburg van financieel adviesbureau Capital Consult. Dan moet je nog wel belasting afdragen. Vijf jaar geleden zou dat over de hele looptijd 720 euro per maand zijn geweest, een verschil van 15 procent. Bij een rente van 6 procent, en vóór 2000 was dat nog heel normaal, zou je 825 euro per maand hebben gekregen (32 procent meer dan nu).
Meest ongunstig is uitkering door een verzekeraar, becijferde Jeroen Wolfsen van vergelijkingssite MoneyWise. Dan krijg je vaak minder terug dan je inlegt. Zo levert een storting van 50.000 euro voor een uitkeringsperiode van tien jaar bij álle verzekeraars minder op dan de inleg. Dat verschil kan oplopen tot in totaal 1.000 euro, aldus Wolfsen. Gedurende die tien jaar krijg je weliswaar rente over de inleg, maar de kosten die de verzekeraar in rekening brengt zijn in alle gevallen hoger.
Valt je lijfrente binnenkort vrij, dan is het te laat om nog gauw een hoger bedrag bij elkaar te sparen. Maar er zijn wel wat manieren om de schade te beperken.
1 Banksparen Kies bij de omzetting van een lijfrente in een uitkering als het even kan voor banksparen. Dat levert beduidend meer op dan een verzekeringsproduct, blijkt uit onderzoeken van vergelijkingssites MoneyWise en MoneyView. Dat is te danken aan lagere kosten en een hogere rente. „In alle onderzochte gevallen krijg je bij banksparen meer terug dan je hebt ingelegd”, zegt adviseur Wolfsen. Voor een uitkering van tien jaar loopt bij een inleg van 50.000 euro het verschil tussen een verzekeraar en een bank al gauw op tot 4.000 à 5.000 euro, berekende hij. In sommige situaties ontkom je niet aan een verzekeraar, zo zijn de regels. Bijvoorbeeld als je de lijfrente voor je 65ste wilt laten uitkeren, of je zinnen hebt gezet op een levenslange uitkering. Als je de honderd passeert, zou je er dán overigens nog wel eens gunstig kunnen uitspringen.
2 Wachten op betere tijden Wat nu als de rente de komende paar jaar flink gaat stijgen? Wie daarop hoopt en het geld zo lang kan missen, kan de uitkeringsfase uitstellen. Dat mag tot vijf jaar na de AOW-leeftijd. Ab Ruigrok heeft vorig jaar ook nog even overwogen om te wachten op betere tijden, maar vond dat toch te onzeker. „De verwachting was toen dat de rente alleen maar verder zou dalen, en dat is al aardig uitgekomen.” De ongewisse ontwikkeling van de rente is de makke van deze aanpak. Besluit je toch de uitkering uit te stellen, doe het dan telkens voor één jaar, adviseert Batenburg. „Dan kun je per jaar kijken of je het geld nodig hebt en of de rente beter is.” Bij uitstel staat het geld langer vast, maar verwacht niet te veel extra rendement. Dat valt ongeveer weg tegen de bijkomende kosten, aldus Batenburg.
3 Sneller laten uitkeren Je kunt er ook voor kiezen het bedrag zo snel mogelijk te laten uitkeren. Bij lijfrentepolissen van voor de jaren negentig kan dat in één keer. Bij nieuwere polissen moet je het spreiden over minimaal vijf jaar, met een jaarlijks maximum van 21.248 euro. Is de toelage toch niet nodig voor de dagelijkse kosten, dan kun je er meteen mee op safari. Wil je langer met het geld doen, dan heeft een snelle uitkering alleen zin wanneer je een beter rendement kunt behalen. En dat is nog niet zo makkelijk. Je zou bijvoorbeeld een deel van de hypotheek kunnen aflossen, maar dan zit het geld wel vast in stenen. Wees er bovendien op bedacht dat je met grote jaarlijkse uitkeringen in een hogere belastingschijf terecht kunt komen.
4 Langer beleggen Het geld van een lijfrente snel vrijmaken en ermee beleggen kan een hoger rendement opleveren. Maar onzeker is het wel. Doordat de som betrekkelijk kort vaststaat, zijn uitschieters van de koersen minder goed op te vangen. „Geen gezonde oplossing”, vindt Batenburg. „In elk geval niet als je het geld echt nodig hebt. Dan ga je er risico mee lopen, alsof je naar het casino gaat met je laatste centen.” Als het toch alleen maar om een extraatje gaat, is beleggen wel een optie.
5 Bezuinigen Wie er nu achterkomt dat de uitkering van zijn lijfrente tegenvalt, is eigenlijk te laat om dat op te lossen, zegt Batenburg. „Je kunt nog een beetje finetunen, door de kosten laag te houden en ervoor te zorgen dat je netto zoveel mogelijk aan je geld overhoudt.” Maar dan nog pakt de uitkering ten opzichte van vijf jaar geleden gemiddeld 10 tot 15 procent lager uit, berekende hij. Heb je dit niet zien aankomen, dan zit er weinig anders op dan snijden in de uitgaven.
12 reacties
Dit jaar komt mijn lijfrentekapitaal van € 38.000 vrij die onder het oude regime valt.
Daar ik geen inkomsten heb wil ik het in één keer uikeren. Wat wordt dan de netto bedrag?
Hoeveel inkomstenbelasting moet ik hierover betalen en wordt er ook een inhouding gedaan voor de Zorgverzekeringswet?
Alvast bedank voor je antwoord.
Mvg Usuhama
De verzkeraar die uitkeert is verplicht loonbelasting in te houden op basis van de groene tabel.
In deze tabel kunt u zien hoeveel belasting er ingehouden wordt. Dit is de loonbelasting. Uiteindelijk rekent u over uw totale inkomen af in de inkomstenbelasting.
Voor het bepalen van het belasting percentage speelt leeftijd een rol. Na AOW betaal je over de eerste 2 belastingschijven minder dan voor AOW leeftijd.
Er wordt ook nog ZvW premie ingehouden.
Jeroen Wolfsen
Bedankt voor je antwoord, ik was inderdaad vergeten aan te geven dat ik nog geen AOW leeftijd had bereikt.
Mvg Usuhama
Bij het verlengen van de polis ging ik er vanuit dat gedurende de verlenging er ook een gegarandeerde rekenrente zou zijn van 4%, zoals die gold in de periode 1991-2015. Dat is niet zo, nu slechts in dat ene jaar 1,01%. Mijn vooronderstelling klopt dus niet? Mijn leken gevoel zei namelijk, verlengen betekent doorgaan met bestaande voorwaarden, ook die van de opbouwrente.
Tweede vraag: ik laat de lijfrente dus uitkeren aan mijn kinderen. Verzekeraar houdt belasting in. Is dat altijd het hoogste tarief, of kun je aangeven dat het laagste tarief voor hen van toepassing is. Met vriendelijke groet, Anja
Als je polis de einddatum bereikt houdt het oorspronkelijk contract op. Wat men dan in de wandelgangen verlengen noemt is dan in werkelijkheid een nieuwe polis met nieuwe afspraken. En dus op basis van de huidige rente. Daar had men u in ieder geval goed en duidelijk over moeten informeren. Ik mag toch aannemen dat de verzekeraar of adviseur u een keurig verlengingsvoorstel op papier heeft gedaan (dus een officiële offerte) met daarin de voorwaarden en rentevergoeding?
Als de lijfrente straks uitgekeerd wordt aan uw kinderen en ze zijn boven de 18 dan wordt er loonbelasting ingehouden. dat gebeurt aan de hand van de zogenaamde groene tabel en daarbij houdt men rekening met de belasting die hoort bij de hoogte van de uitkering. Bij een lage uitkering dus weinig belasting en bij een hoge uitkering meer belasting. De loonbelasting is een voorheffing op de inkomsten belasting. dus uiteindelijk wordt er naar iemand zijn totale inkomen gekeken en daarover moet je belasting betalen.
Als indicatie: Bij een bruto uitkering van € 500 ontvangt uw kind deze uitkering bijna volledig netto.
Wilt u weten waar u de hoogste uitkering kunt krijgen, reken dit dan uit in onze vergelijking voor lijfrente verzekeringen.
We kunnen uw helpen met het overzetten van uw naar een uitkering. Dat lukt in principe ook als u in Engeland woont en alleen daar een bankrekening heeft. Weliswaar zijn er niet veel aanbieders maar normaal gesproken, krijgen we dit voor elkaar voor u. Dat is ook beter dan afkopen in Nederland omdat de verzekeraar dan alle belasting in één keer moet inhouden. Vaak houdt en dan ook in één keer 52% en dan moet u via de aangifte inkomsten belasting eventueel teveel betaalde loonbelasting terugvorderen. Daarnaast moet u 20% boete betalen ( reviserende).
Dus uw lijfrente afkopen is een hele dure hobby.
Neemt u maar even contact met ons op. Dat kan via de telefoon 085 7607607 of via de onze pagina voor lijfrente in het buitenland.
Met vriendelijkse groet,
Jeroen Wolfsen
Mijn man wordt in januari a.s. 65 en zijn AOW gaat in op 65 jaar en 8 maanden.
Mvg
Dat mag wel want je hebt op het moment dat de polis vrijvalt (expireert) dat jaar plus het hele volgende jaar om het geld in de polis om te zetten naar een uitkering via een lijfrente. Dus als de polis in januari 2017 vrijkomt moet je uiterlijk voor 31-12-2018 de polis hebben omgezet in een uitkering. Je hebt dus alle tijd. Maar het is meestal zonde om het geld een jaar lang bij de verzekeraar te alten staan zonder dat je er rente over krijgt.
Daarom zijn er 2 oplossingen.
1. Je kunt het geld eerst op een lijfrente opbouw bankspaarrekening zetten en op het gewenste moment weer omzetten naar een bankspaar uitkeerrekening. Dat zijn twee rekeningen maar dat zou betekenen dat je 2 maal openingskosten hebt. Bij Moneywise doen we het daarom als volgt: Als je de opbouwrekening binnen een jaar omzet bij dezelfde bank naar een uitkering betaald je geen kosten voor het omzetten. Kies je voor een uitkeerrekening bij een andere bank dan betaal je na 1 jaar eenmalig € 60.
2. De andere optie is om nu een uitkeerrekening te starten waarbij je afspreekt dat je pas later gaat uitkeren. Daar hebben we verschillende aanbieders voor Bel ons maar even op 085 7607600 en we vertellen je precies welke mogelijkheden je hebt en uit welke banken je kan kiezen.
In alle gevallen kun je ervoor zorgen dat je man de eerste uitkering pas ontvangt als hij de AOW leeftijd heeft bereikt en deze hoeft dan nooit langer te duren dan 5 jaar.
Neem gerust contact op als je hierover vragen hebt.
Met vriendelijke groet,
Jeroen Wolfsen
Als u een lijfrente heeft mag u dat inderdaad niet in een keer laten uitkeren. Dat kost u namelijk 72% belasting als u dat wel zou doen.
U moet een lijfrente aan kopen en dat kan het beste bij een bank omdat dat meer oplevert dan een verzekeraar en ook meer zekerheid biedt (geen verlies bij overlijden en geen faillissementsrisico).
ASN doet inderdaad niet aan banksparen. En het feit dat u in Duitsland woont maakt het niet makkelijker. Maar gelukkig hebben we een goede samenwerking met ASR bank en daar kunnen we wel voor u een rekening openen.
Als u even contact met ons opneemt (085 7607600) dan helpen we u hier graag mee.
Met vriendelijke groet,
Jeroen Wolfsen
Je mag je lijfrente laten uitkeren in het jaar waarin je 65 wordt. Banksparen is dan het verstandigst omdat het meeste oplevert en de meeste zekerheid biedt (bij overlijden en faillissement). De uitkering moet minimaal 5 jaar duren. Wel is het zo dat men vaak na de AOW leeftijd een lager belastingtarief betaald. Over de eerste € 33.500 betaal je nu ongeveer 40% maar na je AOW leeftijd is dat slecht 20%.
Maar het is dus mogelijk om vanaf 01-01-2017 een uitkering te ontvangen in 5 jaar tijd. Op onze website kun je zelf heel makkelijk alle banken voor banksparen vergelijken en online een offerte aanvragen. Daarna kunnen we de rekening voor je open. Dat kost eenmalig € 149 en is in enkele dagen geregeld. We zorgen er dan ook voor dat u de brief ontvangt waarmee u het geld kan laten overboeken van de oude partij naar uw nieuwe bankspaarrekening.
Als u vragen heeft, bel ons dan gerust: 0857607600.
Met vriendelijke groet,
Jeroen Wolfsen