Voor de meeste mensen met een lijfrentepolis komt hun lijfrentekapitaal te vroeg vrij, namelijk vóór de AOW-gerechtigde leeftijd. Dit terwijl de opgebouwde lijfrente bedoeld was als aanvulling op de AOW en het eventuele werkgeverspensioen.
Stijgende pensioenleeftijd
Sinds 2013 verschuift de pensioenleeftijd stapsgewijs van 65 naar ruim 67 jaar en in de toekomst wellicht zelfs naar 68 jaar. Wie 20 of 30 jaar geleden is gestart met het sparen voor een aanvullend pensioen met een lijfrente, kon niet weten dat de pensioenleeftijd zou opschuiven.
De einddatum van de koopsompolissen is vaak in het kalenderjaar waarin de lijfrentehouder 65 jaar wordt en daarmee komt de lijfrentepolis te vroeg vrij.
Dit zijn de mogelijkheden
Dat uw lijfrente eerder vrijkomt dan uw AOW-gerechtigde leeftijd is geen probleem. Er zijn meerdere mogelijkheden om uw lijfrente uit te stellen verder te laten aangroeien.
1. Lijfrenterekening (banksparen)
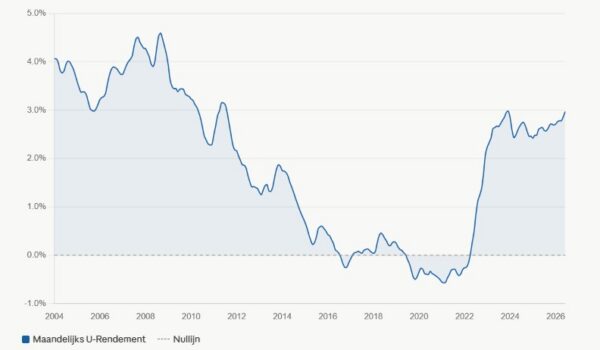
Sinds 2008 kunnen lijfrentes worden ondergebracht bij de bank. U opent een lijfrenterekening (ook wel bekend als banksparen), waarop het lijfrentekapitaal wordt gestort. Zo lang uw lijfrente op deze rekening staat, betaalt u géén inkomsten- of vermogensbelasting. Over het saldo op de rekening ontvangt u spaarrente.
Variabele renteWeet u niet precies wanneer u uw lijfrente-uitkeringen wilt starten? Kies dan voor variabele rente. U kunt dan op ieder gewenst moment (een deel van) uw lijfrentesaldo omzetten in een lijfrente-uitkering. Op deze manier bent u flexibel.
Vaste rente / depositoWeet u zeker dat u de komende jaren uw lijfrentekapitaal nog niet wilt laten uitkeren? Dan kunt u de rente op de lijfrenterekening ook vastzetten. Dit wordt ook wel een deposito genoemd. Op deze manier kunt u een (iets) hogere rente krijgen dan de variabele rente.
2. Lijfrenteverzekering (koopsompolis)
De laatste jaren komt ook de koopsompolis weer in beeld. Deze polis geeft namelijk in veel gevallen een hoger rendement dan banksparen. Een koopsompolis is minder flexibel dan een bankspaarrekening, maar als u zeker weet dat u de komende paar jaar uw lijfrente niet wilt laten uitkeren, dan is deze optie zeker interessant. Een koopsompolis heeft een vaste looptijd en een vast rendement. Op einddatum valt uw lijfrente opnieuw vrij, waarna u zelf kunt kiezen of u uw lijfrente opnieuw uitstelt, of dat u de lijfrente omzet in lijfrente-uitkeringen.
3. Lijfrente beleggen
Tot slot kunt u ook kiezen voor beleggen. Wilt u uw lijfrente 5 jaar of langer uitstellen? Dan kunt u kiezen voor lijfrente beleggen. Door te beleggen groeit uw lijfrente met de economie mee en heeft u kan op een hoger rendement dan de huidige (relatief lage) spaarrente.
Hoe lang mag je de lijfrente uitstellen?
Een lijfrente moet uiterlijk in het 5e kalenderjaar ná het jaar waarin de AOW is bereikt tot uitkering komen. Dus iemand die in 2024 de AOW-gerechtigde leeftijd bereikt moet zijn of haar lijfrentekapitaal uiterlijk in 2029 de lijfrente omzetten in een lijfrente-uitkering.
Voorbeeld: Els heeft een vrijkomende lijfrentepolis met een waarde van € 56.000. Ze is nu in 64 bereikt haar AOW-gerechtigde leeftijd (67 jaar en 3 maanden) in 2026. Ze mag in 2026 haar lijfrente-saldo omzetten in een lijfrente-uitkering als aanvulling op haar AOW en werkgevers pensioen. Maar als ze het geld dan nog niet nodig heeft, dan kan ze doorsparen tot uiterlijk in 2031 (5 jaar na AOW).Els kiest voor een lijfrente bankspaarrekening en zet het geld nog 3 jaar vast in een deposito omdat de rente dan hoger is dan een variabele rente. Als het deposito vrijkomt, hoeft ze niet meteen een uitkering aan te kopen. Ze kan het geld nog even laten staan op de bankspaarrekening tegen variabele rente
Banken en verzekeraars vergelijken
De verschillen tussen banken en verzekeraars, maar ook tussen de aanbieders onderling zijn groot. Komt uw lijfrente vrij? Dan doet u er goed aan om eerst alle banken en verzekeraars te vergelijken zodat u zeker weet dat u de hoogste rente krijgt over uw lijfrentekapitaal.
Via onze website vergelijkt u simpel alle aanbieders. En bovendien sluit u uw lijfrente direct online af via onze website. Wel zo gemakkelijk. En komt u er niet uit, of heeft u een vraag? Onze lijfrente-experts helpen u graag op weg!
14 reacties
Mijn lijfrente komt in januari vrij en dan ben ik 65.
Ik wil het wel laten uitkeren, maar ik weet niet of dat mag.
Groet Willemijn
Ja mag je het hele bedrag van je lijfrente uitkeren in het jaar waarin je 65 wordt als je na 31-12-2013 niet meer hebt ingelegd op de lijfrente (premie betaald). Heb je na 31-12-2013 nog wel premie betaald dan mag je alleen het bedrag dat op 31-12-2013 als waarde in de polis zat gebruiken voor een uitkering vanaf 65. De rest van het bedrag kan je dan pas uitkeren in het jaar waarin je de AOW leeftijd bereikt.
Als je hier vragen over hebt mag je ons altijd bellen: 085 7607600.
Met vriendelijke groet,
Jeroen Wolfsen
Wat u wil is te regelen maar dan heb ik iets meer info nodig. Zoals uw precieze geboortedatum en de datum waarop u voor het laatste geld heeft ingelegd in uw lijfrente. Misschien is het handig als u ons even belt: 085 7607600.,
Dit valt namelijk op verschillende manieren aan te vliegen en zonder aanvullende info is het onmogelijk om te zeggen wat de beste optie is.,
Jeroen Wolfsen
Waarschijnlijk ben je veel beter als je het geld uit je vrijkomende lijfrente nog even een tijdje doorspaart op een lijfrente bankspaarrekening.
Hier vergelijk je alle verzekeraars en banken: https://www.moneywise.nl/lijfrente/vrijkomende-lijfrente/
bel ons gerust als je vragen hebt: 085 7607600
Jeroen Wolfsen
Mijn lijfrenteverzekering loopt 1 december 2024 af, ik ben 56 jaar en moet nog even tot mijn aow...
Ik had toen ik deze verzekering afsloot begrepen dat het geld vrijkomt zodat ik op m'n 55e kon minderen met werken en dit vrijgekomen geld maandelijks tot aan m'n aow kon laten uitbetalen...dat gaat nu niet lukken. Mijn verzekering adviseerde mij te kiezen voor aanvullende pensioen opbouw, maar eerlijk gezegd wil ik minder gaan werken en dat geld nu al gebruiken maaar dat kan dus niet? Wat moet ik nu doen?
Er is nog een tweede fiscale spelregel waar je rekening mee moet houden: heb je na 31 december 2013 niet meer ingelegd dan mag je de volledige waarde van je lijfrente vanaf leeftijd 65 Laten uitkeren. Dat is dan waarschijnlijk de eerstkomende mogelijkheid voor je.
Waarschijnlijk is het nu inderdaad de enige optie om dan nog een aantal jaren door te sparen en dat kan inderdaad op een bankspaar opbouwrekening. Die regel ik heel gemakkelijk en goedkoop via onze lijfrente vergelijkingsmodule:https://www.moneywise.nl/lijfrente/uitstellen/vergelijken/
Heb je nog vragen bel ons dan gewoon op nul 85 7607600 en je krijgt meteen een lijfrente expert aan de lijn. Die kan al je vragen kosteloos beantwoorden
Met vriendelijke groet,
Jeroen Wolfsen CFP®
Moneywise.nl
085-760 7600
Per 1 februari 2025 komt mijn lijfrentekapitaal vrij.
Ik heb t/m eind 2008 premie betaald daarna ben ik met mijn man naar Spanje geemigreerd en heb toen mijn premie stopgezet omdat ikzelf vanaf dat moment geen eigen inkomen meer had.
Het liefst zou ik mijn lijfrente vanaf 1 februari 2025 gebruiken als aanvulling op mijn pesioen over een periode van 10 jaar. Ik ben in spanje belastingplichtig.
Denkt u dat dat kan of moet ik eerst een andere verzekering aankopen tot mijn AOW.
Dat kan zeker. We hebben 3 partijen waar u terecht kan.
Hier kunt u de offerte aanvragen voor een lijfrente in het buitenland:
Belt u gerust als u een vraag heeft
Jeroen Wolfsen
Dank voor uw bericht. U geeft aan dat u in november 2025 de leeftijd van 65 bereikt en dat op dat moment uw lijfrente vrijkomt. U wilt deze gebruiken om de periode tot uw AOW-leeftijd (67 jaar) te overbruggen. U schrijft dat uw lijfrente gestart is in 2013 maar ik vermoed dat u 2006 of eerder bedeolt. Als de polis van voor 2013 is en u heeft daarna niet meer ingelegd dan mag u een uitkering starten vanaf het jaar dta u 65 wordt. Dat kan bij een bank of verzekeraar en in beide gevallen moet de uitkering 5 jaar lopen.
U kunt heel makkelijk zelf alle banken en verzekeraars vergelijken voor de hoogste lijfrente op onze website.
Meestal komt banksparen er beter uit omdat er bij overlijden altijd geld naar de erfgenamen gaat en dat is bij een lijfrenteverzekering niet zo.
Maak de vergelijking en vraag online een vrijblijvende offerte aan. Heeft u daarna nog vragen? Belt dan gerust op 0857607600. U krijgt meteen een expert aan de lijn die u verder kan helpen.
Succes!
Jeroen wolfsen
Als u tot 2006 premie heeft ingelegd mag u de hele waarde van uw lijfrentekapitaal gebruiken om voor uw aow leeftijd om een overbruggingslijfrente te starten. Deze moet dan uitkeren tot
u de aow leeftijd bereikt of tot uw 65e. Een overbruggingslijfrente kan alleen bij een verzekeraar worden afgesloten. Dat betekent dat U uitkering moet nemen op één of twee levens en als beide verzeden eerder oberlijden vervalt het nog niet uitgekeerde bedrag van de verzekeraar.
Een andere optie is dat u kiest voor een uitkering vanaf het jaar waarin 65 wordt want ook dat is toegestaan in uw situatie dit jaar weer die nu 65 wordt ook dit is toegestaan in uw situatie. U moet dan een uitkering kiezen van minimaal 5 jaar.
Belt u gewoon even vrijblijvend 0857607600 en mijn collega's leggen het u graag uit.
Jeroen Wolfsen
Als u na 31-12-2005 geen premie meer heeft ingelegd, mag u deze lijfrente inderdaad gebruiken voor een overbruggingslijfrente.
Een overbruggingslijfrente:
• mag op ieder gewenst moment ingaan
• moet lopen tot het jaar waarin u 65 wordt of tot het jaar waarin u de AOW-leeftijd bereikt
• hoeft niet exact op uw AOW-datum te eindigen; dit mag op ieder moment tussen 1 januari en 31 december van dat jaar.
Een overbruggingslijfrente kunt u alleen aankopen bij een verzekeraar. Via onderstaande pagina kunt u alle verzekeraars vergelijken op de hoogte van de uitkering:
https://www.moneywise.nl/lijfrente/uitkeren/vergelijken/
De andere lijfrentes kunt u vervolgens samenvoegen en doorzetten tot het jaar waarin u AOW ontvangt.
Belt u ons gerust als u vragen heeft: 085 7607600
Jeroen Wolfsen