De nieuwe regeling over de verhoogde schenkingsvrijstelling van € 100.000 in 2017 kent een ingewikkeld overgangsrecht. Alleen met behulp van een stroomschema is er een antwoord te geven op de vragen die onze lezers hebben.
Een voorbeeldvraag van één van onze lezers is:
We hebben de kinderen (jonger dan 40 jaar) in sept 2013 de eenmalige schenking van €24.676 gegeven. Deze is niet gebruikt voor aflossen van hypotheek of aankoop van huis. Mogen wij in 2017 € 100.000 schenken voor aankoop van een huis of mag slechts het aanvullende bedrag van € 75.324 geschonken worden?
Als we onderstaande stroomschema volgen dan is de conclusie dat er geen mogelijkheid is in dit geval in om nog gebruik te maken van de verhoogde vrijstelling.
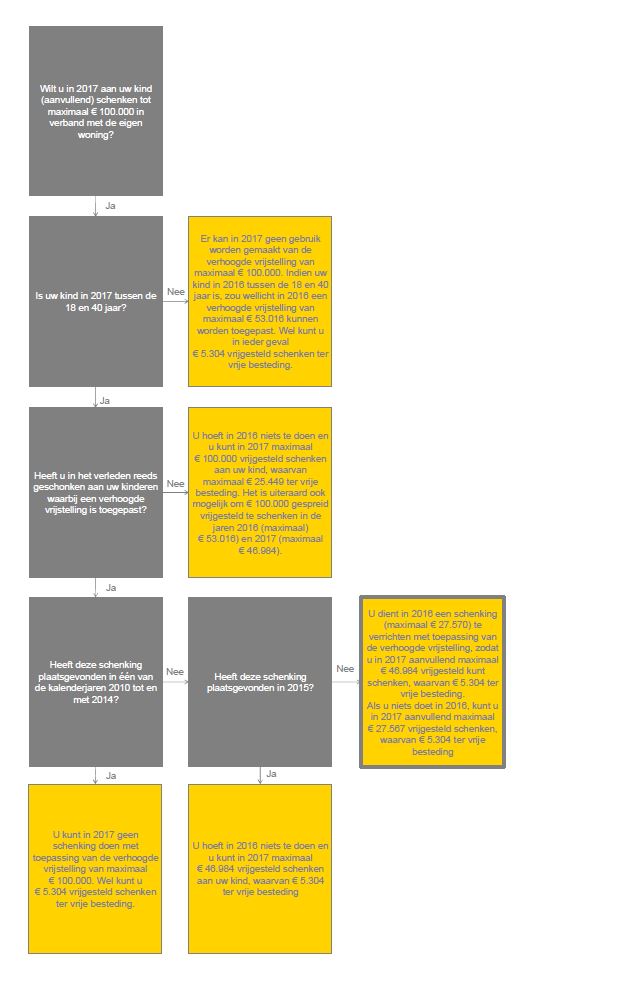
De eerste schenking is in deze lezersvraag is immers geweest tussen 2010 en 2014. En daarmee is het antwoord:
U kunt in 2017 geen schenking doen met toepassing van de verhoogde vrijstelling van maximaal € 100.000. Wel kunt u € 5.304 vrijgesteld schenken ter vrije besteding.
Was de schenking gebeurd voor 2010 dan had het als volgt gwerkt:
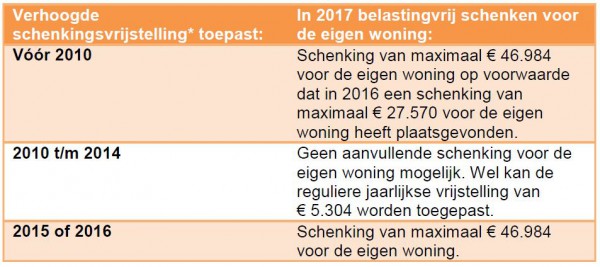
Indien bijvoorbeeld vóór 1 januari 2010 reeds gebruik is gemaakt van de destijds geldende verhoogde schenkingsvrijstelling voor kinderen (maximaal € 22.760 in 2009) en u wenst in 2017 deze schenking aan te vullen naar de maximale vrijstelling van € 100.000, dan dient u vóór 31 december 2016 reeds een deel van deze schenking te verrichten. Bij deze schenking dient alsdan een beroep gedaan te worden op de “normale” verhoogde schenkingsvrijstelling voor kinderen die verband houden met de eigen woning voor het maximale bedrag van € 27.570. Op deze manier kan in 2017 de totale schenking aangevuld worden tot circa € 100.000 met een maximale vrijgestelde schenking van € 46.984 (cijfers zoals bekend in 2016, worden waarschijnlijk geïndexeerd).
Samenvattend
Het is een erg complexe wetgeving. Alles samenvattend in een overzicht ziet het er als volgt uit:
Ons advies Wij adviseren u bij een dergelijke schenking altijd informatie in te winnen bij een notaris of andere specialist.
26 reacties
Omdat uw dochter ouder is dan 40 is er geen verhoogde vrijstelling meer voor haar. U mag haar zoveel schenken als u wilt maar ze heeft maar een vrijstelling van € 5.304 (de jaarlijkse vrijstelling). Over het meerdere betaalt ze dus schenkbelasting.
Met vriendelijke groet,
Jeroen Wolfsen
Als ik het goed begrijp koop dan je dochter de helft van het huis van Tante. De prijs daarvoor is dan €100.000 en die koopsom krijgt je dochter dan weer geschonken. Voorwaarde is dat het huis daarna voor je dochter kwalificeert als een eigen huis. Hmm, leuk bedacht. Volgens mij werkt het alleen als uw dochter en tante daarna fiscaal partners worden.
Advies, laat u hierover goed adviseren door een specialist!
Jeroen
Kan een tante in 2016 een bedrag van 100.000,- belastingvrij schenken aan haar neef door op papier te schenken, waarbij de notariële akte ingaat per 1-1-2017. Zodat deze valt onder de nieuwe regelgeving. Waarbij geschonken mag worden aan ieder willekeurig persoon.
Wanneer de tante binnen 180 dagen na passeren van de akte overlijd kan dan beroep worden gedaan op de vrijstelling van eenmalige verhoogde vrijstelling of blijft deze regel in de nieuwe wetgeving enkel gelden voor ouder/kind schenkingen. Waardoor de schenking van de tante bij haar erfenis opgeteld dient te worden.
Mocht de akte wel in 2016 passeert is er dan schenkbelasting verschuldigd over het geschonken bedrag of dient dit pas berekend en bepaald te worden bij overlijden van de tante. Wanneer dit in 2017 of later is kan dan worden geopteerd op de vrijstelling die luidt dat in 2017 aan ieder willekeurig persoon geschonken mag worden. Waardoor de schenking belastingvrij is.
De vrijstelling van € 100.000 gaat in per 2017. Dus het is volgens mij niet mogelijk om in 2016 al een papieren schenking te doen. Verder zou ik je adviseren dit vooral met een notaris te bespreken. Ik heb door mijn werk en opleiding kennis van deze materie maar voor meer specialistische vragen moet je toch even contact zoeken met een notaris.
Met vriendelijke groet,
Jeroen
€ 100.000 geven (aflossing hypotheek).
Nu gaat ze binnenkort geregistreerd samenwonen.
De gift is voor onze dochter en niet voor haar vriend.
Moet dit notarieel vastgelegd worden ?
met vriendelijke groet
Gidi
Als je dochter samenwoont is er een geen sprake het mengen van vermogen. Met andere woorden beide partners hebben hun eigen vermogen. een schenking van de ouders komt dus nooit terecht bij de samenwonende partner. Dit wordt anders als jullie dochter besluit te trouwen in gemeenschap van goederen. Dan smelten de vermogens samen. Daarom is het verstandig om te schenken onder joude uitsluiting. Hiermee voorkom je deze samensmelting.
Laat je hierover vooraf goed informeren door een notaris.
Met vriendelijke groet,
Jeroen wolfsen
Je mag als ontvanger een maximaal bedrag van € 100.000 ontvangen in 2017. Die moet je gebruiken voor de aankoop van een eigen woning. Je mag van meerdere mensen een schenking ontvangen maar de vrijstelling geldt tot max. € 100.000. In dit geval ga je er overheen en zal er schenkbelasting verschuldigd zijn.
Laat je hierover goed informeren door een notaris. Overweeg eventueel voor een deel de familiehypotheek. Je leent dan geld van bijvoorbeeld je ouders en betaald hier rente over. Omdat je de lening gebruikt voor een eigen woning is de rent aftrekbaar. Je ouders kunnen je vervolgens de rente die je betaald hebt weer terug schenken. Dit kan zeer interessant zijn.
Met vriendelijke groet,
Jeroen Wolfsen
Er spelen hier een aantal dingen. Als eerste ben jij te oud. De maximale leeftijd is 40 jaar. Je kunt wel gebruikmaken van het de vrijstelling van je partner, die is immers jonger dan 40.
Verder kun je de vragen in het stroomschema volgen. Dan kom je in jouw situatie uit op: Je ouders moeten in 2016 maximaal € 27.570 schenken onder de verhoogde vrijstelling zodat er in 2017 nog aanvullend € 46.984 geschonken kan worden.
De schenking moet worden gebruikt voor aflossing van de eigen woning schuld.
Lees het schema goed en kijk wat er voor jouw situatie van toepassing is. En in alle eerlijkheid, het is een ingewikkelde en vreemde wet. Je doet er verstandig aan om dit vooral met een notaris of estateplanner te bespreken.
Met vriendelijke groet,
Jeroen Wolfsen
Ja volgens mij kan dat. Jij ontvangt de schenking (welliswaar met gebruikmaking van de vrijstelling van de partner) en je lost daarmee jouw eigen woning schuld af.
Maar wees verstandig en raadpleeg vooraf een notaris over deze materie.
Jeroen Wolfsen
betreft een voorgenomen schenking in 2017 met beroep op de dan geldende verhoogde schenkingsvrijstelling eigen woning.
de verkrijger en de bestemming voldoen aan de eisen daarvoor.
uit antwoord op eerdere vraag begreep ik, dat de voorwaarde van éénmalig levenslang ziet op de ontvanger en dat een combinatie van verkrijgingen, in deze situatie van zowel grootouders als ouders, binnen een bedrag van totaal 100.000 en binnen één kalenderjaar, in dit verband gezien kan worden als één schenking.
aanname is verder dat schenking zal moeten geschieden door natuurlijke personen (of rechtspersonen) en niet mogelijk is rechtstreeks vanuit een onverdeelde boedel door gezamenlijke erfgenamen.
in dit geval wordt door een familielid een woning aangekocht uit een erfenis, met financiering door schenking.
indien mogelijk, graag bevestiging van vorenstaande, of commentaar indien afwijkend.
bij voorbaat dank !
andere vraag:
de schenkings belasting van 10% 121000 is dit per jaar of altijd?
hiermee bedoel ik het volgende.
stel mijn ouders willen mij 200000 schenken. maar de 10% grens is tot 121000. zouden ze dan 121000 met 10% kunnen schenken dit jaar en 79000 met 10% het volgende boekjaar. of is dit cumulatief en betaald men dan hier toch 20% over?
alvast bedankt.
De schenkbelasting van 10% betaal je over iedere schenking die boven de vrijstelling uitkomt. Het is dus niet cumulatief.
Jeroen
Ik begrijp de vraag niet helemaal. Wie koopt en wie schenkt?
In zijn algemeenheid geldt het volgende:
Je mag aan iemand anders (dus niet alleen ouders -kinderen) in 2017 maximaal € 100.000 schenken door gebruikt te maken van de eenmalige hogere schenkingsvrijstelling. Hier zijn wel voorwaarden aan gekoppeld:
De ontvanger is tussen de 18 en 40 jaar.
De ontvanger gebruikt het bedrag van de schenking voor:
-aankoop, verbetering of onderhoud van zijn eigen woning
-aflossing van de eigenwoningschuld
-aflossing van een restschuld van een verkochte eigen woning
-afkoop van rechten van erfpacht, opstal of beklemming
Ik adviseer je altijd om vooraf te overleggen met een notaris.
Met vriendelijke groet,
Jeroen Wolfsen
Ik heb eerder een verhoogde schenking gekregen van mijn ouders (1996, telt dit nog mee?) en vorig jaar hebben ze 28.000 overgemaakt (maar daar hebben we nog geen aangifte voor gedaan en dus niet benoemd als verhoogd of niet).
Nu ga ik binnenkort een huis kopen en vragen wij ons af of we er 27.570 van de 28.000 uit 2016 als eenmalig hogere schenking voor eigen woning mogen opgeven plus dit jaar nog aanvullend € 46.984?
Als ik het schema volg dan lijkt het daar wel op. Onzekerheid zit bij het feit dat er nog geen aangifte schenking is gedaan over de laatste keer.
Dit is ingewikkelde wetgeving met een aantal bijzondere uitzonderingen. Omdat ik niet iedere dag hiermee bezig ben adviseer ik iedereen altijd om even contact op te nemen met de notaris.
Jeroen Wolfsen
Als je ouder schenkingen hebben gedaan is dat sinds 2003 in principe zijn schenkingen onder het huidige recht vrij van een inbreng. Deze schenkingen tellen dan dus niet mee om de hoogte van de nalatenschap te bepalen. Voor 2003 werden schenkingen eigenlijk altijd wel ingebracht.
Ik kan je maar een advies geven laat je goed informeren door een notaris.
Jeroen Wolfsen
Ik heb een vraag: kun je een schenkingsbedrag verdelen over de vijf type belastingvrije schenkingen.
Stel je ontvangt € 100.000 van je ouders. kan dit verdeeld worden in:
- 25.526 (vrij besteedbaar)
- 74.474,- (voor woning)
Alvast,
Marcus
* Verzekering voor geldloze ondernemer
* Garantie voor geld
Met een goede credit score biedt Credit Financier Home onderpandsleningen en niet-zekerheidsleningen aan particulieren of bedrijven of samenwerkingsverbanden voor industriële en persoonlijke voordelen.
Contact adres:
Whatsapp: +15184181390
Directe post
creditfinancierhome@gmail.com